Minerais critiques : l’Afrique centrale face au verrou du raffinage et à l’offensive des blocs occidentaux
- La République démocratique du Congo concentre 70 % de l’extraction mondiale de cobalt et figure dans le trio de tête des producteurs de cuivre, tandis que la Chine contrôle 75 % des capacités de raffinage.
- Les États producteurs durcissent leurs législations via des taxes à l’exportation de 10 % et des interdictions sur les minerais bruts pour forcer une industrialisation locale inspirée du précédent indonésien.
- L’axe Washington-Bruxelles intensifie ses financements sur le corridor ferroviaire de Lobito afin de contourner l’hégémonie de Pékin sur les chaînes de valeur de la transition énergétique.
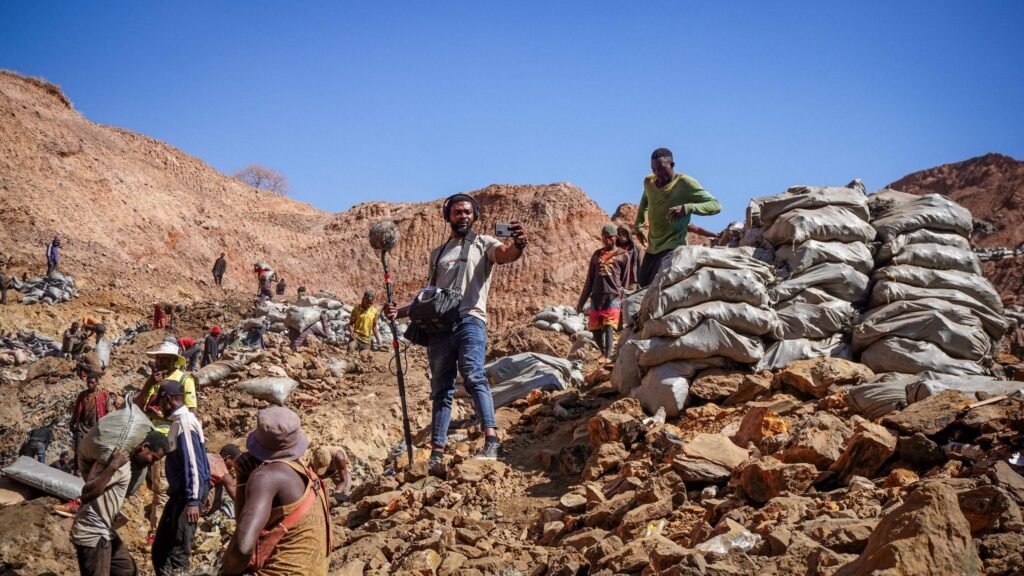
Avec près de 70 % du cobalt extrait sur la planète et un rang consolidé dans le trio de tête des producteurs de cuivre selon l’United States Geological Survey, la République démocratique du Congo s’impose au centre de la recomposition industrielle mondiale.
Le bassin du Congo, qui regroupe également d’importants gisements de coltan, de manganèse et de lithium répartis entre la RDC, la Zambie, le Rwanda et le Gabon, aiguise l’appétit des grandes puissances.
Pourtant, l’équation économique demeure asymétrique : l’essentiel des marges industrielles échappe toujours aux États extracteurs pour se concentrer dans les usines de transformation asiatiques et occidentales.
La bataille du raffinage : entre hégémonie chinoise et riposte du corridor de Lobito
Le contrôle des chaînes de valeur extractives en Afrique centrale reflète un déséquilibre structurel établi depuis une décennie.
La mainmise de Pékin sur l’aval minier s’est cristallisée à partir de 2016 avec l’acquisition de la mine géante de Tenke Fungurume par China Molybdenum pour 2,65 milliards de dollars.
Ce rachat emblématique a permis aux groupes chinois de verrouiller l’approvisionnement brut tout en rapatriant le traitement métallurgique en métropole, où la Chine raffine environ 75 % du cobalt de la planète.
Face à ce quasi-monopole, les autorités congolaises ont engagé des renégociations musclées sur les conventions historiques, ciblant en priorité l’accord troc « minerais contre infrastructures » conclu en 2008 avec le consortium Sicomines, afin de rééquilibrer les dividendes financiers et les investissements publics réels.
L’Occident tente de briser cet encerclement logistique et industriel par des instruments financiers multilatéraux.
En réponse au Critical Raw Materials Act de la Commission européenne — qui impose 40 % de raffinage sur le sol communautaire d’ici 2030 — et à l’ Inflation Reduction Act américain, les chancelleries occidentales concentrent leurs capitaux sur le corridor de Lobito.
Ce projet d’infrastructure ferroviaire, soutenu conjointement par l’Union européenne, la Société financière de développement international des États-Unis (DFC) et la Banque africaine de développement, vise à relier directement le Katanga et le Copperbelt zambien au littoral atlantique angolais.
L’objectif consiste à écourter les délais d’évacuation du fret minier vers l’Occident tout en créant une alternative aux corridors orientaux traditionnels dominés par les négociants sous influence asiatique.
Données de référence et cadre réglementaire du pivot occidental
D’après les analyses sectorielles et les rapports institutionnels récents, la République démocratique du Congo a mis en place un système de quotas d’exportation annuels pour encadrer ses flux de cobalt, après avoir instauré une suspension temporaire en février 2025 via l’Agence de régulation et de contrôle des marchés des substances minérales stratégiques (ARECOMS).
Ce dispositif réglementaire intègre une clause stratégique réservant 10 % de l’offre nationale de cobalt exclusivement aux investisseurs industriels occidentaux et des technologies de batteries.
Sur le plan logistique, le corridor ferroviaire de Lobito, soutenu par les fonds d’infrastructure du programme Global Gateway de l’Union européenne, est appelé à sécuriser l’acheminement des hydroxydes de cobalt et du cuivre vers l’Atlantique.
Toutefois, des défis opérationnels majeurs subsistent : les données de terrain indiquent que le corridor fonctionne sous le seuil de 5 % de sa capacité nominale, pénalisé par des problèmes de sécurité, la vétusté des infrastructures et les risques d’insécurité le long des zones de transit.
Fiscalité extractive et transformation locale : le modèle indonésien à l’épreuve du Katanga
Pour capter la valeur ajoutée industrielle en amont de l’exportation, les capitales régionales durcissent leur arsenal réglementaire et fiscal.
Kinshasa s’inspire directement du précédent indonésien sur le nickel, dont l’interdiction stricte d’exporter le minerai brut a drainé plus de 30 milliards de dollars d’investissements étrangers dans des usines de traitement insulaires.
La RDC tente d’imposer un schéma similaire en interdisant périodiquement l’expédition de concentrés non raffinés, tout en appliquant les dispositions de son Code minier révisé qui fixe la redevance sur les substances stratégiques au taux plancher de 10 %.
Parallèlement, des acteurs émergents comme les Émirats arabes unis s’implantent sur le segment du négoce aurifère et artisanal pour court-circuiter la contrebande transfrontalière et capter des flux bruts sous statut fiscal préférentiel.
Cette volonté d’industrialisation sur site se heurte aux réalités opérationnelles du tissu économique régional.
L’implantation d’unités de raffinage et de précurseurs de batteries au Katanga ou dans les pays voisins requiert une puissance énergétique continue dont la région ne dispose pas.
Les opérateurs miniers privés ont déjà mobilisé plus de 1,5 milliard de dollars d’investissements directs dans des projets hydroélectriques pour pallier les défaillances des réseaux publics.
Sans une refonte globale des capacités de production et de transport d’électricité, le passage d’une économie d’extraction brute à une industrie lourde de transformation métallurgique restera inaccessible pour la majorité des exploitants miniers de la sous-région.
L’analyse des flux d’investissements met en lumière l’écart persistant entre les annonces diplomatiques et la bancabilité des projets sur le terrain.
Alors que les capitales occidentales multiplient les alliances multilatérales sous l’égide du Minerals Security Partnership, les industriels européens hésitent à s’engager dans des contrats d’enlèvement à long terme (offtake agreements) sans garanties souveraines contre le risque de change et l’instabilité réglementaire.
La traçabilité exigée par les régulateurs bruxellois sur le devoir de vigilance et la chaîne d’approvisionnement des composants électroniques se heurte à la perméabilité des frontières dans les provinces orientales congolaises, où les circuits informels et les groupes armés parasitent l’extraction du coltan et du tantale, compliquant l’audit de conformité ESG pour les donneurs d’ordre institutionnels.
La réussite de ce basculement industriel dépendra de la capacité de la Communauté économique des États de l’Afrique centrale (CEEAC) à harmoniser ses régimes douaniers et miniers pour empêcher les acheteurs mondiaux d’arbitrer entre juridictions concurrentes.
Le déploiement opérationnel des premiers tronçons rénovés de la ligne ferroviaire de Lobito constituera le premier test technique et commercial de cette recomposition logistique, avant le lancement attendu de nouveaux appels d’offres énergétiques régionaux destinés à alimenter les premières fonderies industrielles du bassin cuprifère.
Crédit image : Public Citizen’s Global Trade Watch