Financement du développement : la BAD déploie son Initiative Diaspora pour capter 124 milliards de dollars d’épargne
- La Banque africaine de développement structure son Initiative Diaspora dans le cadre de la NAFAD pour canaliser les transferts financiers vers l’investissement productif.
- Le mécanisme combine obligations souveraines ciblées, véhicules de capital-investissement et garanties de risques adossées à l’assureur multilatéral ATIDI.
- Face au recul de l’aide publique au développement, l’institution panafricaine cible les places financières européennes pour transformer l’épargne des expatriés en actifs de long terme.
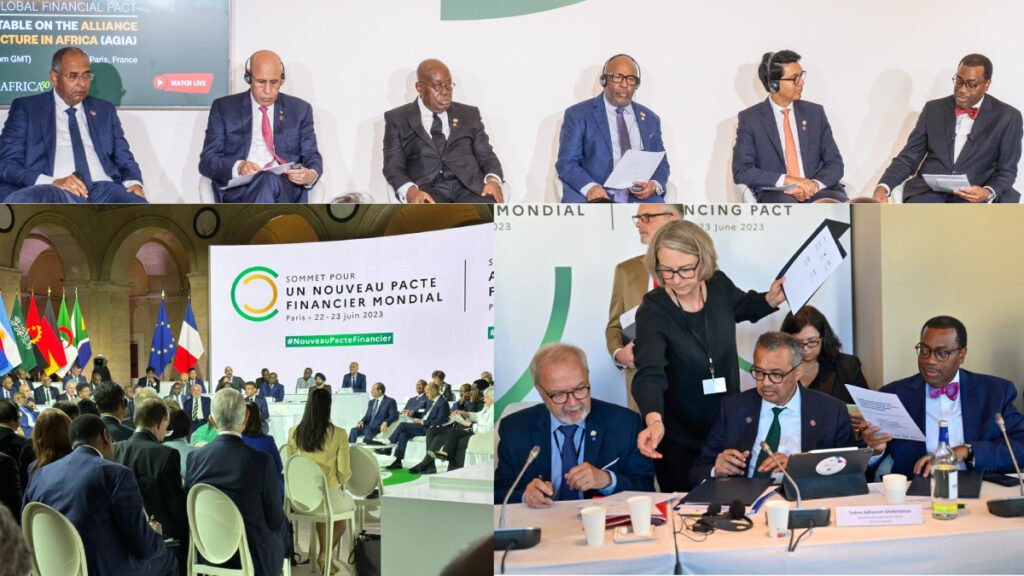
Présentée à Paris sous l’égide de la Banque africaine de développement (BAD), l’Initiative Diaspora formalise un changement de paradigme pour le financement des économies du continent.
Alors que les flux envoyés par les Africains établis à l’étranger ont franchi le cap des 124 milliards de dollars en 2025 selon l’institution panafricaine, ces capitaux demeurent majoritairement absorbés par la consommation courante des ménages.
Intégré à la Nouvelle architecture financière africaine pour le développement (NAFAD), ce dispositif entend réorienter ces liquidités privées vers les infrastructures critiques, les PME et les services de base à travers des instruments de marché standardisés.
Ingénierie financière et atténuation des risques : le modèle opérationnel de la BAD
L’architecture dévoilée par la BAD repose sur un diptyque d’instruments de marché : les obligations dédiées aux diasporas (diaspora bonds) et le capital-investissement.
Le recours aux emprunts obligataires s’appuie sur des précédents concluants sur les marchés de capitaux régionaux et internationaux.
En 2017, le Nigeria avait ainsi émis avec succès un emprunt souverain de 300 millions de dollars à 5 ans, assorti d’un coupon de 5,625 %, enregistrant un carnet d’ordres de 570 millions de dollars.
Deux ans plus tard, la Banque de l’Habitat du Sénégal (BHS) démontrait la réceptivité de ce segment en levant des fonds pour le logement social, la diaspora ayant souscrit 43 % de l’émission.
Pour le non coté, le private equity apporte une réponse technique à l’asymétrie d’information qui paralyse fréquemment les investisseurs individuels expatriés.
La mutualisation des capitaux au sein de fonds professionnels délègue la sélection, la due diligence et le suivi opérationnel d’entreprises locales en croissance.
Cette structuration évite l’éparpillement des fonds tout en offrant des rendements indexés sur la performance réelle des actifs sous-jacents, particulièrement dans la santé, l’éducation et la logistique.
Le succès du dispositif repose néanmoins sur la capacité à sécuriser les investissements.
Didier Acouetey, conseiller du président de la BAD pour le secteur privé et coordinateur de la NAFAD, positionne la banque multilatérale en garant stratégique.
L’intervention de l’Assurance pour le développement du commerce et de l’investissement en Afrique (ATIDI) fournit un mécanisme de rehaussement de crédit et de couverture contre les risques politiques, d’expropriation ou de rupture de contrat.
Cette couverture multilatérale vise à réduire le coût du capital et à rassurer les épargnants soumis aux exigences de conformité européennes.
Données de référence et renforcement d’ATIDI
Selon la Banque africaine de développement, la BAD a accru sa participation au capital d’ATIDI pour en faire un pivot pan-africain de garantie, portant sa part à 14 % du total (contre 3 % en 2025), tout en mobilisant l’appui de l’Allemagne et de la France comme actionnaires.
D’après les données de l’institution, ATIDI compte 38 actionnaires et a affiché une exposition brute d’environ 9 milliards de dollars en 2025, après avoir soutenu depuis son origine 93 milliards de dollars d’investissements et de commerce transfrontalier en Afrique.
Intégration réglementaire et relais bancaires régionaux
L’opérationnalisation de cette stratégie exige un alignement rigoureux des réglementations bancaires et des cadres de change.
Dans l’espace de l’Union économique et monétaire ouest-africaine (UEMOA), les dispositions de la Banque Centrale des États de l’Afrique de l’Ouest (BCEAO) autorisent déjà l’ouverture de comptes bancaires en francs CFA pour les non-résidents à des conditions alignées sur celles des résidents.
Cet ancrage réglementaire simplifie la collecte des flux et réduit les frictions de transaction pour les établissements de crédit partenaires.
Sur le plan national, les initiatives bilatérales illustrent la volonté d’ancrer ces financements dans des filières concrètes.
En Côte d’Ivoire, l’accord-cadre conclu entre le ministère chargé des Ivoiriens de l’extérieur et la Banque nationale d’investissement (BNI) préfigure un modèle d’intermédiation directe pour financer les projets entrepreneuriaux des résidents étrangers.
Au Sénégal, la structuration d’un fonds commun de placement immobilier (FCPI) permet aux expatriés d’acquérir des parts de portefeuilles locatifs gérés par des tiers, générant des dividendes tout en épargnant à l’État un recours accru à la dette souveraine directe.
La réussite de l’Initiative Diaspora se heurtera toutefois à des contraintes structurelles majeures.
Les spreads de change et le risque de dépréciation monétaire constituent le premier obstacle pour un épargnant rémunéré en euros ou en dollars.
Une souscription en monnaie locale expose le capital à l’inflation et aux restrictions de rapatriement des dividendes, tandis qu’une émission en devises fortes fait peser le risque de change sur les États ou les porteurs de projets africains.
La gouvernance des fonds intermédiaires et la liquidité des marchés secondaires détermineront la propension des classes moyennes supérieures de la diaspora à délaisser les livrets d’épargne européens au profit d’actifs africains.
Le calendrier d’exécution de la BAD prévoit la formalisation des premiers véhicules de co-investissement d’ici la fin du premier semestre 2027.
Les équipes techniques de l’institution doivent finaliser avec les régulateurs de l’UEMOA, de la CEMAC et les autorités européennes de marché les prospectus d’émission standardisés.
Les premiers appels d’offres pour la sélection des gestionnaires d’actifs indépendants et la mise en place des guichets de garantie avec ATIDI serviront de test décisif pour évaluer la capacité de la NAFAD à convertir les intentions politiques en souscriptions effectives.
Calendrier institutionnel et prochaines étapes
Selon la planification communiquée autour de la Nouvelle architecture financière africaine pour le développement (NAFAD), les assemblées annuelles de la BAD prévues à Brazzaville (République du Congo) programment un événement parallèle stratégique dédié à la société civile, à la diaspora et à la philanthropie comme accélérateurs de la NAFAD.
Ce rendez-vous doit permettre de formaliser le cadre opérationnel civique de l’initiative face au déficit annuel de financement du développement évalué à 400 milliards de dollars.
Crédit image : Financial Afrik